
Нетворкинг перестает быть уделом адептов социальных сетей. Он заслуживает внимания и как инструмент своевременного воздействия регуляторов на массовое поведение экономических агентов, способное дестабилизировать многие процессы и рынки.
За что боролись…
Десять лет назад, в бытность руководителем Федеральной службы по финансовым рынкам России (ФСФР), при подготовке стратегии развития российского финансового рынка я предложил включить в таблицу ее целевых показателей максимальное количество розничных инвесторов, которые должны были бы прийти на финансовый рынок в 2020 г., — 20 млн человек. Тогда их было менее 1 млн. Сейчас только на Московской бирже имеют брокерские счета более 9 млн человек. Существенно выросло число тех, кто инвестирует в иностранные ценные бумаги на Санкт-Петербургской бирже. Но, убежден, это далеко не все частные инвесторы. Смелый прогноз экспоненциального роста розничных участников рынка оказался не так уж и далек от истины.
Россияне за год вложили в иностранные бумаги $8,5 млрд
Вообще, привлечь частника на российский фондовый рынок было мечтой практически всех руководителей финансового регулятора. И вот эти мечты становятся реальностью. И что же регуляторы? Я, честно говоря, не наблюдаю какой-либо эйфории. А после того, как частные инвесторы, объеденные в группе WallStreetBets, устроили охоту на крупные хеджфонды и взвинтили цены на акции нескольких компаний, отношение регуляторов к частным инвесторам стало не просто холодным, а враждебным.
 Читайте такжеКто такой частный инвестор – 2020
Революция и контрреволюция
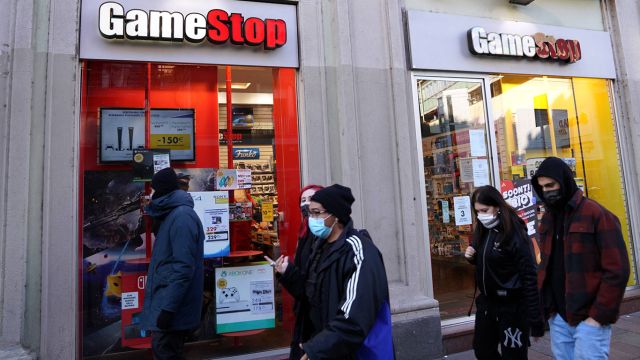
Я уже высказывался на тот предмет, что кейс GameStop стал индикатором реальной трансформации модели финансового рынка. Сегодня об этом пишут почти повсеместно, а журнал The Economist вынес на обложку заголовок: «Реальная революция на Уолл-стрит». Что же это за революция?
 Читайте такжеGameStop или Start the game. Что стоит за одной из крупнейших манипуляций в истории
Мне представляется, что это восстание против монопольного положения крупных игроков, способных и манипулировать финансовым рынком, и злоупотреблять доверием клиентов. Это — революция частных разрозненных инвесторов, для которых массовый протест оказался сильнее денежной выгоды. Последнее особенно озадачило финансовую элиту и вызвало ее ответную реакцию: смотрите, как много в итоге мелкие индивидуальные инвесторы потеряли и вот примеры человеческих трагедий.
Трейдеры-новички поставили хеджфонды на колени
Регуляторы взволновались не на шутку и принялись изобретать способы ограничений для частных инвесторов: введение различных квалификаций, запреты на определенные продукты, перенаправление частного инвестиционного спроса в сферу коллективных инвестиций. По сути, сейчас сталкиваются две тенденции: стимулируемой регуляторами «институционализации сбережений» (инвестирование через инвестиционные институты) и выбираемой частными инвесторами «секьюритизации сбережений» (индивидуального инвестирования в финансовые инструменты). Какая из двух тенденций сильнее и перспективнее, сказать сложно, в обоих случая есть свои риски и свои выгоды. По правде говоря, они дополняют друг друга и не являются антагонистичными.
 Читайте такжеЦБ хочет, чтобы россияне больше инвестировали через управляющие компании
Заботит и удивляет другое. На фоне происходящего на дальний план ушел вопрос о необеспеченных коротких продажах, массово практикуемых крупными игроками. Позвольте, но ведь подобная практика всегда считалась одной из самых разрушительных форм спекуляций и зачастую ограничивалась! Теперь же получается, что скоординированная игра на повышение цен акций со стороны массы частных трейдеров искажает справедливую рыночную цену, а масштабные необеспеченные короткие продажи ценных бумаг хеджфондами — нет.
Более того, выходит, что задачи привлечения на финансовый рынок массового инвестора нужно заменить задачами всяческих ограничений деятельности последних. И, конечно, во имя их блага.
 Читайте такжеПравила защиты инвесторов не сработали
В ответе за тех, кого приручили
В свое время мое активное участие в различных интернет-блогах, сопровождаемое провокационными рассказами, наверняка у кого-то вызывало раздражение, а кого-то веселило. Для меня это был способ найти общий язык с той частью культуры финансового рынка, которая была представлена частными трейдерами. Они не называли себя инвесторами, скорее откликаясь на имя «спекулянт», и занимались внутридневной торговлей преимущественно деривативами. Это был тот самый нетворкинг в рамках формирующихся и тогда еще очень малочисленных финансовых сетей. Я многое почерпнул из этого общения и что-то постарался учесть в регулировании рынка.
Сегодня сетевое общение частных трейдеров стало несравнимо масштабнее. В группе WallStreeBets более 9 млн человек. В России на одном из самых старых и крупных трейдерских форумов — свыше 120 000 участников. Это, конечно, на порядок ниже, чем за рубежом, но это реальность. Форумы для своих клиентов создают многие крупные финансовые институты и банки. Они поняли, что это прямой путь к увеличению клиентуры, которая активно выходит на фондовый рынок.
Повторят ли российские «хомячки» опыт американских
Мне кажется, сейчас пришло время для активного регуляторного нетворкинга. Не пресловутой открытости, которая выражается фактически в одностороннем информировании широкой общественности, а целенаправленного общения. Сейчас вообще время проактивной взаимности. Односторонние каналы информации стремительно устаревают. Конечно, регуляторы не стоят на месте и одновременно с демократизацией финансовых технологий наращивают свои технологические мускулы. Наряду с термином FinTech все более популярными становятся термины RegTech и SupTech. Но тут встают вопросы об эффективности.
В 2018 г., например, американская Комиссия по ценным бумагам и биржам (SEC) объявила конкурс на предоставление услуг по мониторингу социальных медиа. И каков результат? Удалось работникам комиссии выявить, оценить и предупредить заговор частных трейдеров на платформе Reddit? Нет.
Высокотехнологический мониторинг без целенаправленной политики в социальных сетях вряд ли даст должный эффект. Конечно, это непростая задача, которая требует подготовки, навыков, инструментария, да и вообще более или менее выраженной заинтересованности. Она сложнее, нежели реактивные упражнения по введению ограничений частной финансовой активности, но именно ее решение лежит в русле общепризнанной парадигмы — никакой национальный финансовый рынок нельзя считать развитым, пока на нем не присутствует массовый частный инвестор.
А что касается регуляторного нетворкинга, то чат регулятора, например, в Clubhouse был бы кстати.
 Читайте такжеОткуда взялись «злобные спекулятивные хомячки»


