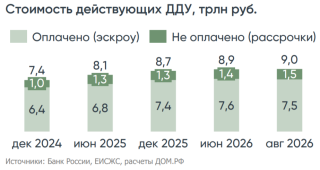
Упавший спрос на новостройки заставляет девелоперов продавать больше квартир в рассрочку. На 1 сентября не был оплачен примерно каждый шестой (17%) договор долевого участия (ДДУ), а сумма, не поступившая на счета эскроу, с начала году увеличилась на на 0,2 трлн руб. до 1,5 триллиона, подсчитал «Дом.РФ». Это 6% задолженности россиян по ипотеке и почти половина их долга по автокредитам.
Во втором квартале в рассрочку было продано четверть квартир, показал опрос застройщиков, проведенный «Дом.РФ», ВЦИОМ и Институтом развития строительной отрасли (ИРСО). Почти никто не обходится без рассрочек: их использовали 94% респондентов, причем у 30% на такие сделки приходилось более четверти заключенных ДДУ.
Без рассрочек продажи новостроек обвалились бы. Купить жилье в ипотеку стало в принципе намного сложнее, отмечал Юрий Беликов из «Эксперт РА». Из-за роста стоимости новостроек немногие россияне могут накопить даже на первый взнос, ставки по рыночным кредитам несколько месяцев остаются в районе 18%, льготные программы подходят немногим, а условия самой популярной из них, «семейной ипотеки», с октября сильно ухудшатся. Продажи по-прежнему поддерживает реализация жилья в рассрочку, констатировал ЦБ по итогам второго квартала. Аналитики «Дом.РФ» объясняют рост популярности рассрочек тающими надеждами на доступную ипотеку – замедлением снижения ключевой ставки и прогнозом ЦБ, что она будет более высокой, чем регулятор предполагал ранее.
В среднем 27% от всех действующих сделок по ДДУ у респондентов «Дом.РФ», ВЦИОМ и ИРСО заключено с рассрочкой. Чаще всего к ним прибегают застройщики среднего звена: 38% действующих ДДУ с рассрочкой, у малых и крупных компаний доля рассрочки почти вдвое меньше. Аналитики Газпромбанка называли избыточный фокус на продажах в рассрочку главным риском для застройщика.
Рассрочки несут риск для всех, отмечал Центробанк: покупателей, застройщиков и кредитующих их банков. Цены квартир завышены, поскольку в них заложена стоимость денег, долговая нагрузка покупателей не оценивается, поэтому люди могут не справиться с выплатами и не вернут потраченные деньги. Застройщик останется с квартирой, на которую придется заново искать покупателя, а продажи идут все хуже. В этом году они падали шесть из восьми месяцев. Кроме того, медленное наполнение счетов эскроу увеличивает стоимость проектного финансирования. А проблемы застройщиков в итоге станут проблемами банков-кредиторов. Поэтому ЦБ рекомендовал банкам учитывать долю рассрочек при кредитовании девелоперов и формировать дополнительные резервы.
Запас прочности девелоперов постепенно сокращается, отмечают аналитики Альфа-банка, покрытие проектного финансирования средствами на эскроу-счетах снизилось. По данным «Дом.РФ», в июле оно составило 64,6%, а в начале года было почти 70%. Системного стресса пока нет, но разрыв между сильными застройщиками и проектами со слабыми продажами увеличивается, пишут аналитики «Альфы». Вице-премьер Марат Хуснуллин еще год назад предупреждал, что риск банкротства есть у 20% застройщиков, а если люди сократят покупки недвижимости, то их доля превысит 30%. В этом году количество банкротств застройщиков выросло на 40%.
Расторжения ДДУ с рассрочкой платежа не носят массовый характер, успокаивает «Дом.РФ». Опрос показал, что во втором квартале у трети застройщиков (34%) не было расторгнуто ни одного договора, а у остальных - не более 10%. По ипотеке доля просрочки не превышает 2%.
Пик использования рассрочек пришелся на начало 2025 г., когда ключевая ставка была на максимальных 21%, а ставки рыночной ипотеки составляли почти 30% годовых. В первом квартале 2025 г. в рассрочку продавались треть новостроек. Затем по мере снижения ставок доля рассрочек упала ниже 20%, но теперь снова растет.